印度重金投入芯片与AI还有机会翻身吗!印度近期采取了一系列举措,显示出其在科技领域寻求突破的决心。2026年5月,印度塔塔电子与荷兰阿斯麦签署协议,在古吉拉特邦建设首座前道晶圆厂,项目投资约110亿美元,目标覆盖汽车、手机和AI等应用。这一举动背后有全球贸易限制和中美技术竞争带来的供应链重组压力。
长期以来,印度在全球科技产业中的角色主要是软件外包、IT服务、工程师红利和手机组装。但现在,印度希望更深入地参与科技产业链,制造芯片,提升AI算力,打造下一代数字产业的基础。
印度认为半导体是支撑计算机、移动设备、通信、汽车、国防系统和人工智能等关键系统的核心。因此,在2026年预算中提出了半导体使命2.0,重点转向设备、材料、设计IP、供应链和研发中心。如果只会做软件而没有硬件基础,印度担心在AI时代会被卡住。如果只会组装手机而关键芯片依赖进口,制造业升级将难以实现。数字经济的发展需要强大的算力、芯片、存储、封装和设备支持,否则所谓的科技强国只能停留在表面。
印度看到了美国在AI芯片上的控制力,也看到了中国在制造业和产业链上的厚度,以及全球企业正在寻找新的供应链落点。这个窗口期不会一直存在,印度急于进入市场,希望能够在未来十年的产业发展中分得一杯羹。
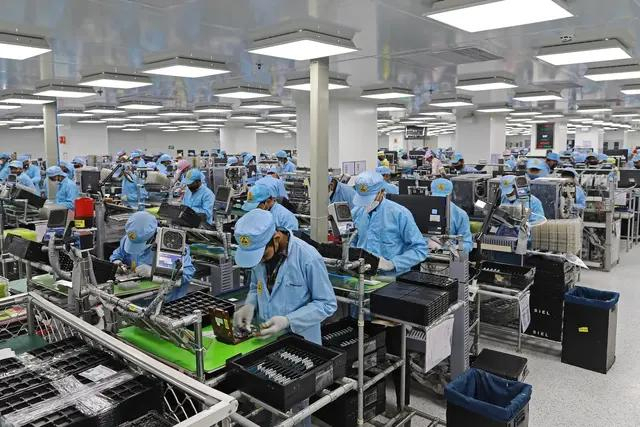
印度在2024至2025财年生产了约600亿美元手机,十年间增长28倍;同期手机出口接近217亿美元,增长127倍,并成为印度最大出口产品。印度还希望到2030财年把电子制造规模扩大到5000亿美元。然而,手机组装和芯片制造不同,前者只是产业链末端的迁移,后者则是向产业链上游推进。印度清楚,只满足于组装可以创造就业、增加出口、吸引苹果和三星,但利润最高、壁垒最高、话语权最强的环节仍然不在自己手中。
为此,印度急于发展芯片。印度半导体使命最早在2021年启动,投入规模为7600亿卢比,约合78.7亿美元。截至2025年底,已有10个相关项目获批,总投资约1.60万亿卢比,分布在6个邦,预计到2030年国内半导体市场将达到1000亿至1100亿美元。美国半导体公司美光在古吉拉特邦建设DRAM和NAND封测设施,产能约每周1400万颗。塔塔电子也在古吉拉特邦建设晶圆厂,规划月产约5万片晶圆。其他项目涵盖碳化硅、显示驱动芯片、先进封装和功率器件等方向。
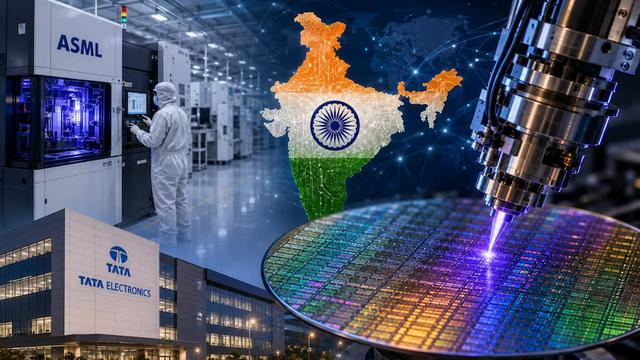
AI大模型看似是算法,底层却是算力。算力看似是数据中心,核心却是GPU和先进芯片。如果没有芯片,就只能买别人的算力,而买不到算力,AI产业就会被迫降速。印度内阁在2024年批准印度AI使命,五年预算超过1030亿卢比,约合10.6亿美元,重点包括AI算力、创新中心、数据平台、应用开发、未来技能、创业融资和可信AI等方向。印度希望通过公共和私营部门合作,为AI使命提供1万块GPU级别的算力支持。
印度有程序员、人才、服务外包经验,也有庞大数据场景。然而,没有足够的算力,这些优势难以转化为世界级AI公司。没有本土芯片能力,算力基础设施容易受价格、出口管制和国际巨头影响。印度急着下场,本质上是在争取AI时代的门票,不想只做外包或低成本工程师基地。
尽管印度在芯片上发力,但这并不意味着成功。芯片产业需要电力、水、洁净厂房、设备、材料、化学品、工程师、良率管理和供应链协同。任何一个环节出现问题,都可能导致项目延期、成本上升、产能爬坡缓慢。印度目前最大的短板在于制造业体系不够厚实。过去印度强在软件和服务,弱在硬件和精密制造。手机组装的成功证明印度能承接部分制造转移,但芯片制造对基础设施、工艺纪律和长期积累的要求更高。
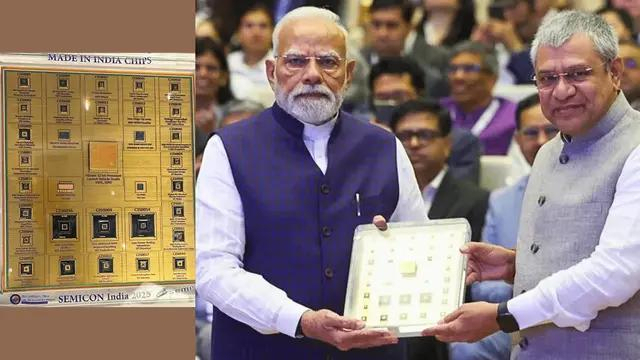
因此,印度一边喊自主,一边必须拉来阿斯麦、美光、富士康、瑞萨等外部力量。印度通过不同项目引入国际合作伙伴,推动碳化硅、先进封装和化合物半导体项目。2026年5月,印度半导体使命显示新项目获批,部分封装和美光ATMP设施已进入商业生产阶段。
印度意识到,过去二十年全球化将制造、设计、软件、资本和市场分散到不同国家线上实盘配资,但未来十年AI将重新定义产业分工。掌握芯片就能掌握算力,掌握算力就能训练模型,掌握模型和应用则可能重塑金融、医疗、教育、工业和国防。印度不想继续站在价值链中低端,但能否成功还需时间检验。印度面临电力水资源、土地协调、基础设施、技术积累、人才流失和供应链薄弱等难题。芯片产业考验的是五年、十年持续投入后能否形成可循环的产业生态。印度现在的急迫,是迟到后的猛追。在AI时代,没有芯片就没有底气,没有算力就没有模型,没有制造能力就只能替别人打工。印度已经意识到,软件外包和手机组装的故事不再够用,必须闯进芯片和AI的深水区。
元鼎证券_安全风控体系——让交易更加安心,期待你来体验!提示:本文来自互联网,不代表本网站观点。